Que signifie le terme « irrécouvrable » ?
Les sommes concernées correspondent à des avances versées par l’AGS au titre de sa mission de garantie des créances salariales.
Dans certains dossiers, les actifs de l’entreprise ne permettent pas de rembourser tout ou partie de ces avances. Les créances deviennent alors irrécouvrables.
Cela ne signifie pas que les fonds ont disparu, mais simplement qu'il n'existe plus de ressources permettant leur recouvrement.
Le rôle de la clôture pour insuffisance d’actif
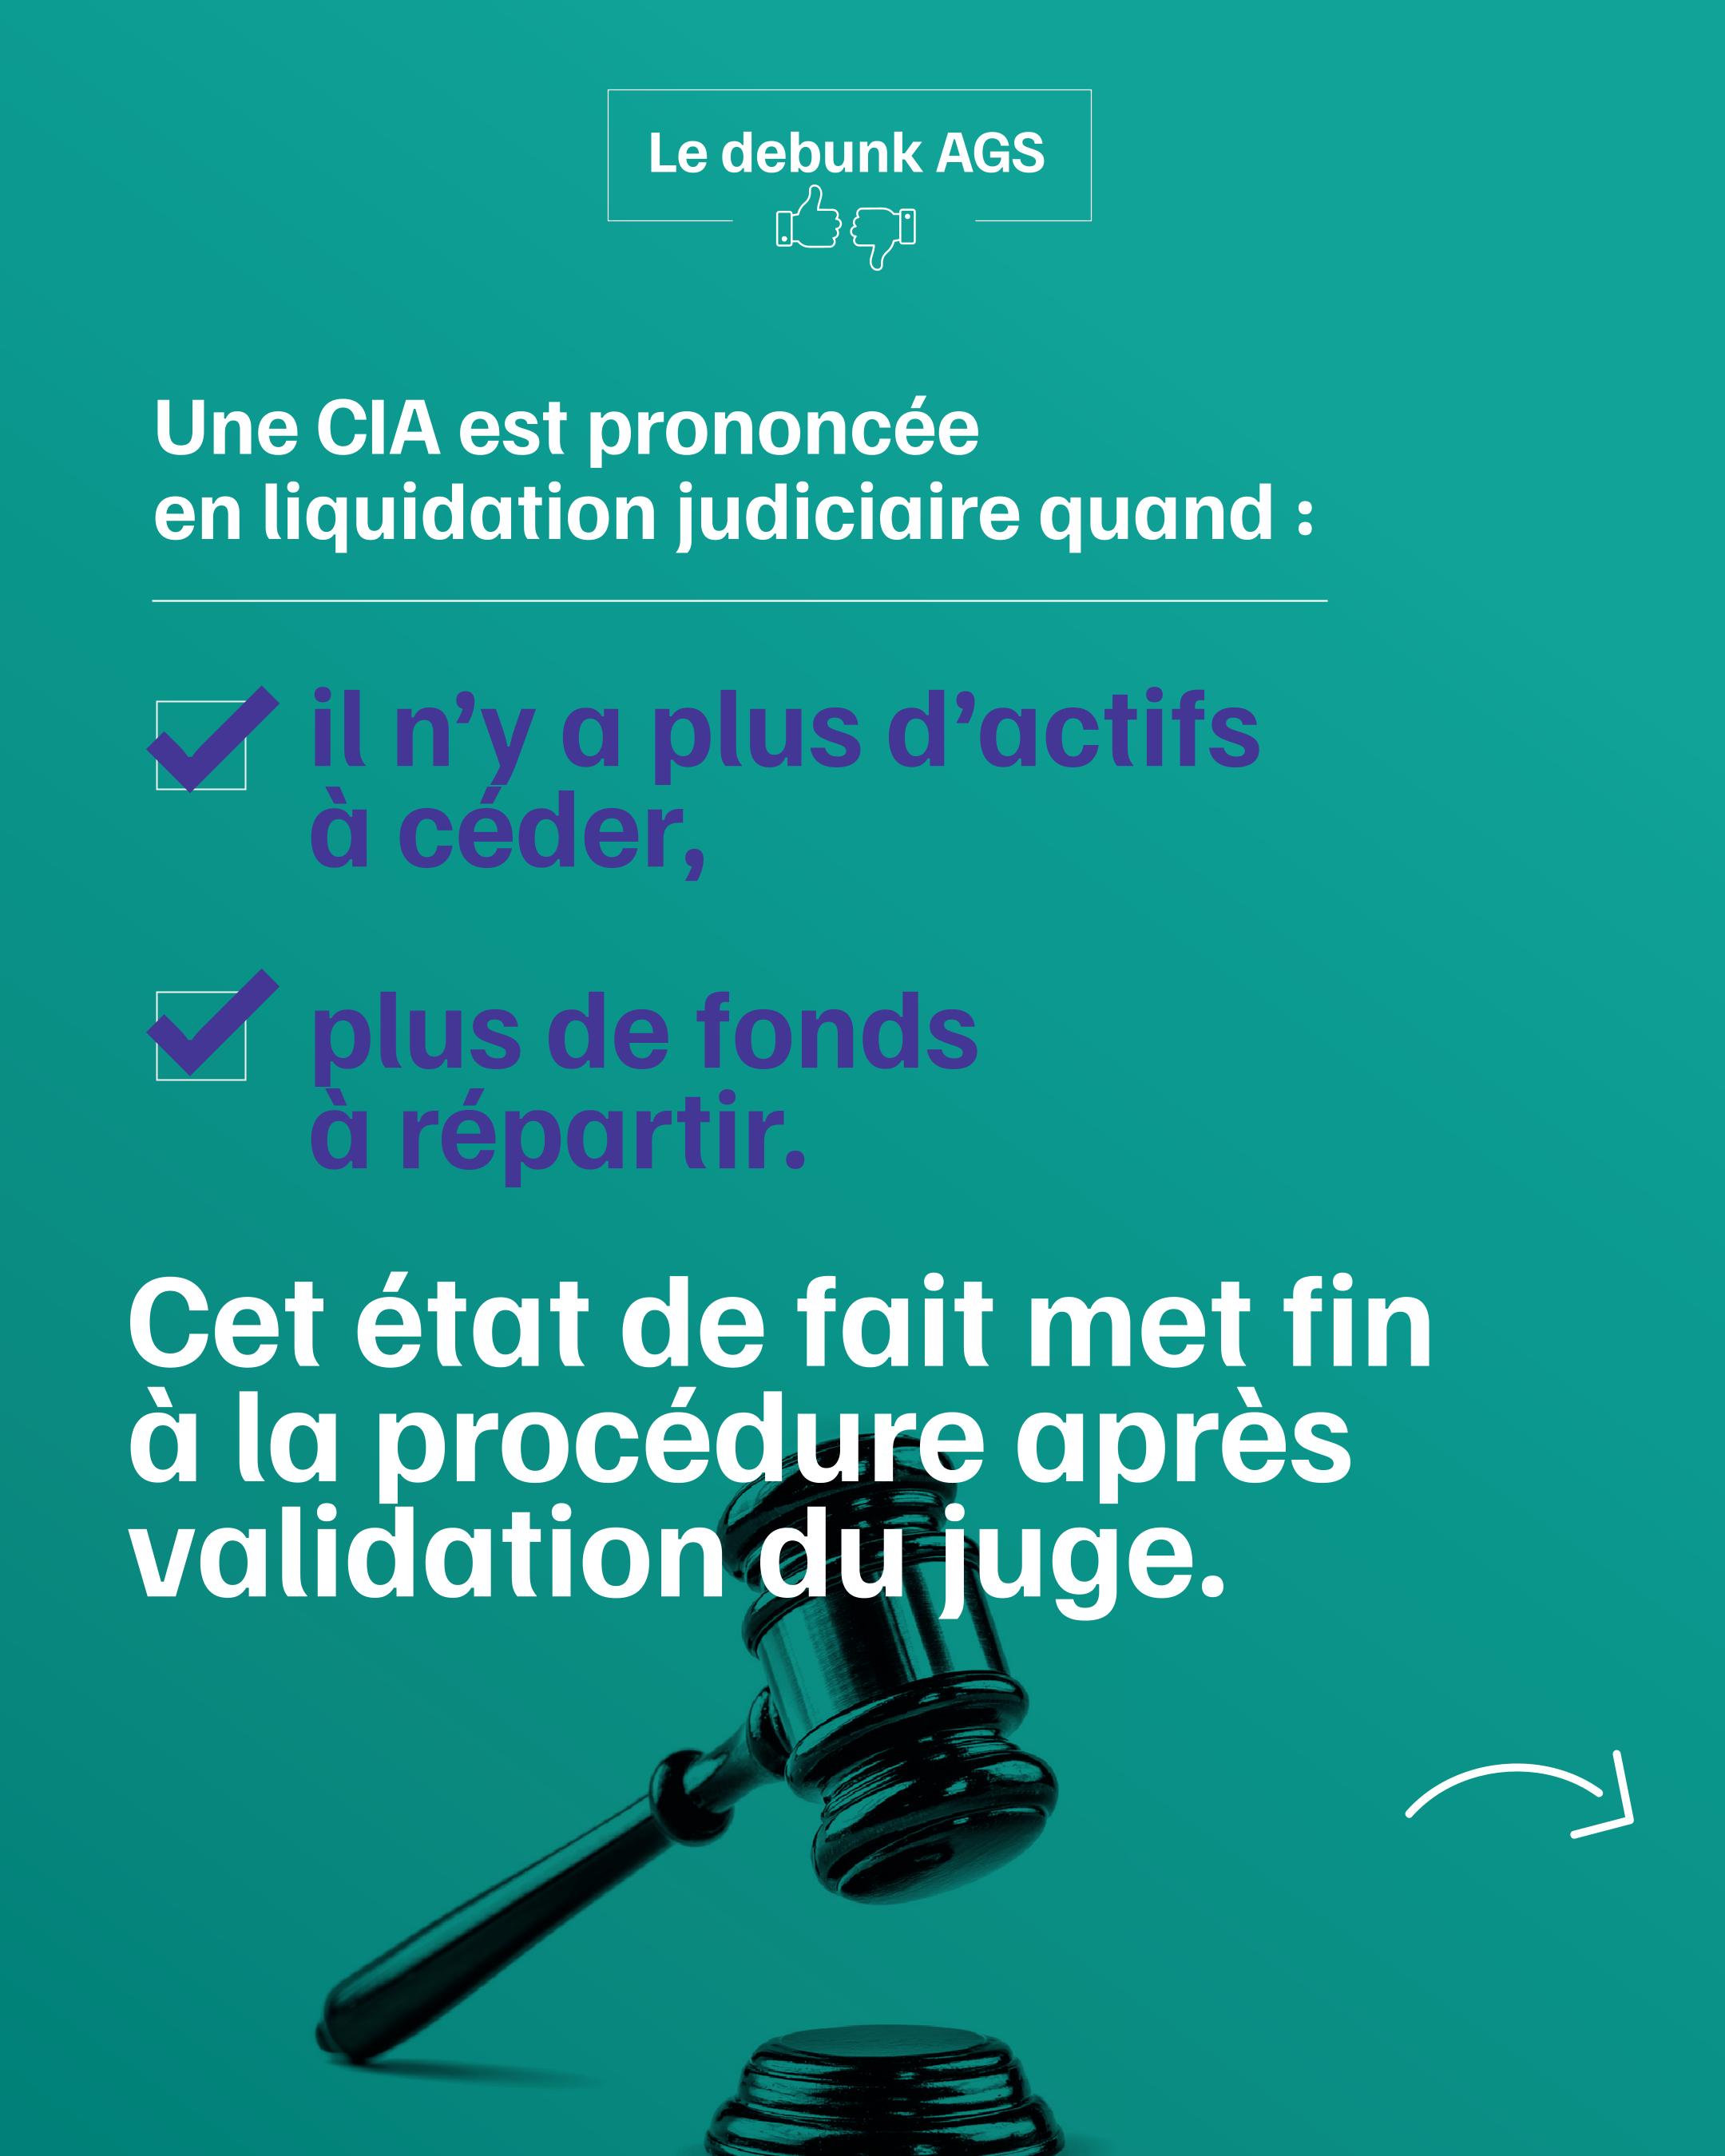
Lorsqu'une procédure collective arrive à son terme et qu'il ne subsiste plus d'actifs à réaliser alors que des créances demeurent impayées, le tribunal peut prononcer une clôture pour insuffisance d'actif.
Concrètement :
- Les actifs de l'entreprise ont été réalisés,
- Les possibilités de remboursement sont épuisées,
- La procédure est juridiquement close.
Les montants restant dus ne peuvent alors plus être récupérés.
Une traduction comptable d'une réalité juridique et économique
Les règles comptables imposent de constater en perte les créances dont le recouvrement est devenu impossible.
Cette comptabilisation ne traduit pas une anomalie de gestion, mais la réalité économique de certaines procédures collectives, lorsque les actifs disponibles sont insuffisants pour couvrir l'ensemble des créances.
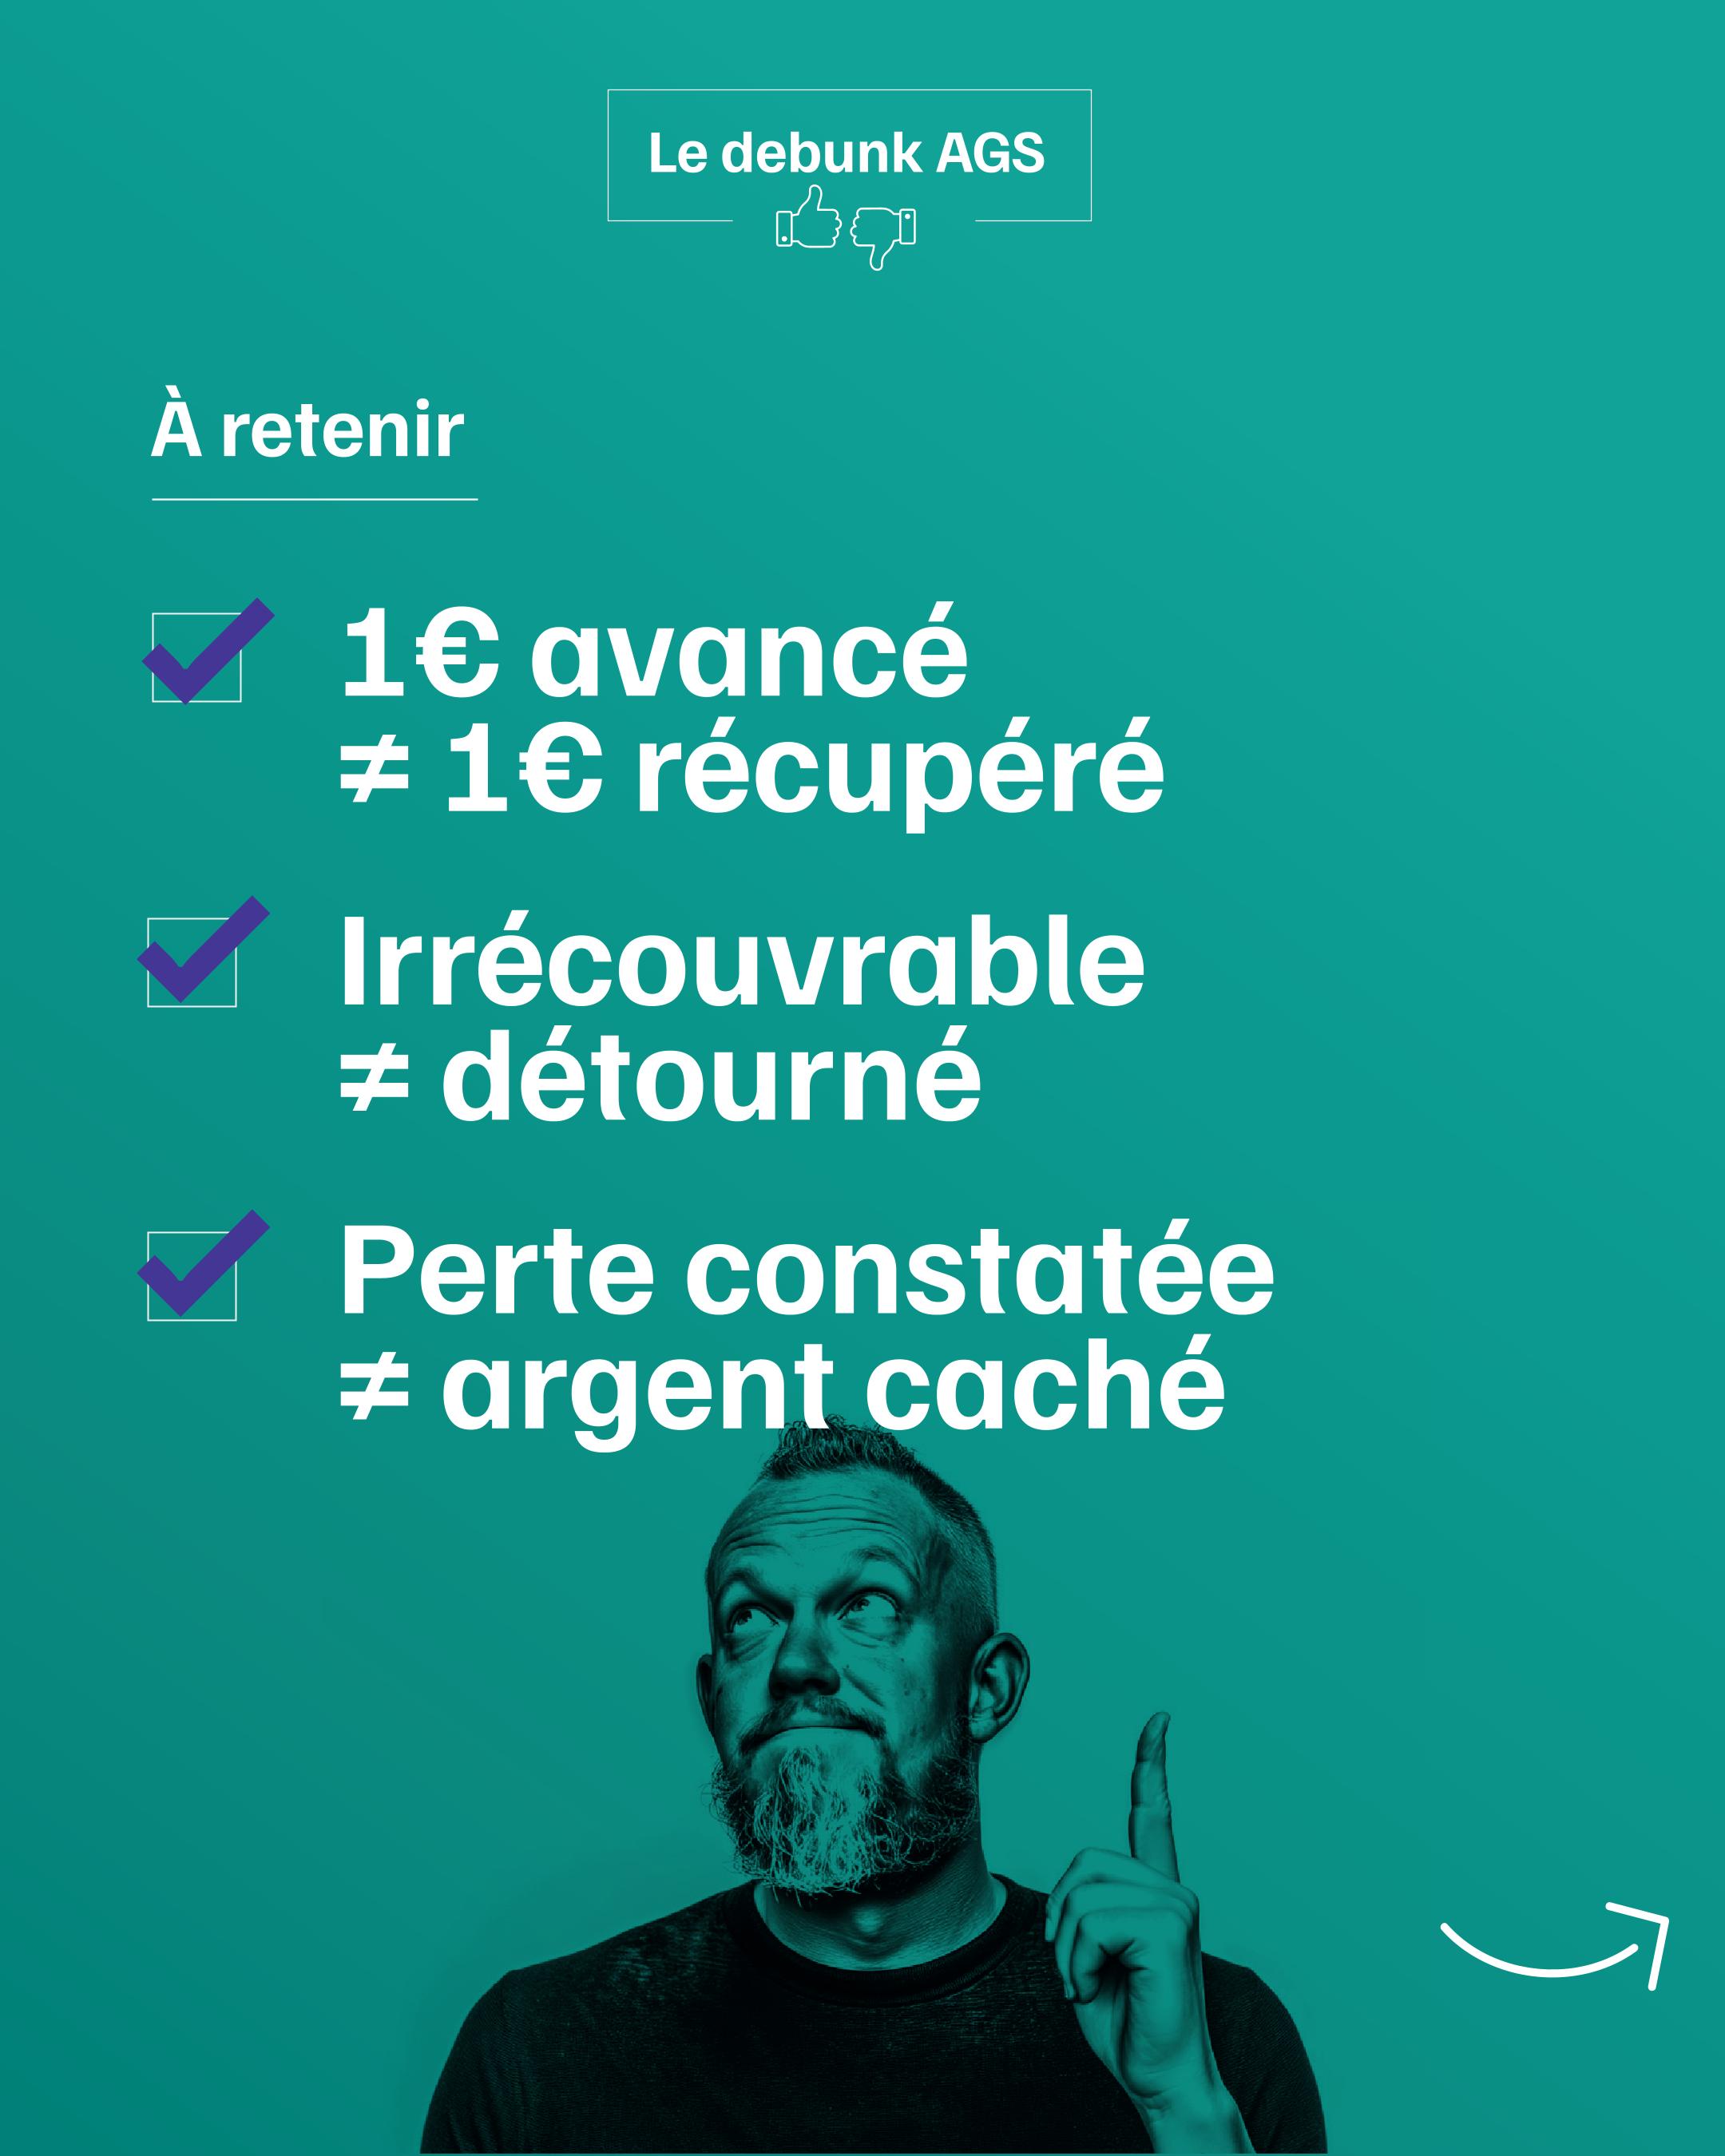
À retenir
- Une créance irrécouvrable est une créance qui ne peut plus être remboursée faute d'actifs suffisants.
- La clôture pour insuffisance d'actif est une décision prononcée par le tribunal.
- Le passage en perte traduit comptablement une situation devenue définitive.
- Ces situations sont inhérentes au fonctionnement des procédures collectives et à la mission de protection des salariés assurée par l'AGS.


 Extranet